
Bedrijfsschade is een onderbelicht risico
Door Pieter van Rossum, Head of Underwriting Property bij MSIG Europe, en Marcel Revet, bedrijfsschade expert bij Context
Stel een willekeurig bedrijf de vragen: weet u welke locatie of welk bedrijfsproces cruciaal is? Of hoe lang u na stilstand nodig heeft om de omzet te herstellen tot het normale niveau? De kans is groot dat zij niet alle antwoorden hebben. Bedrijfsschade is namelijk een onderbelicht risico én er bestaan nogal wat misverstanden over, ook onder verzekeringsprofessionals. Het is de hoogste tijd om daar verandering in te brengen, want de impact van een langdurige onderbreking is vaak groter dan mensen denken.
‘Verlies van verdienvermogen als gevolg van een verzekerd evenement’. Het is de officiële definitie van bedrijfsschade. Deze is correct, maar er blijkt niet uit hoe urgent, ingrijpend en veelvormig brandbedrijfsschade kan zijn. Onderstaande voorbeelden laten dat wel zien.
- Een kleine, maar felle brand met veel rook en roet in een bedrijf dat snacks produceert leidt tot een langdurige stilstand. De complete voorraad grondstoffen en gereed product worden afgekeurd, het hele pand en alle machines moeten worden schoongemaakt. Het gevolg: zes maanden productieverlies.
- Een papierfabriek had waterschade: een klein stukje van het dak van één van de productiehallen was ingestort. Het daadwerkelijke herstel – in precies dezelfde staat – zou slechts drie weken kosten. De goedkeuring van de vergunning liet tien maanden op zich wachten. De productie in de betreffende hal lag al die tijd stil. De schade? Al snel een bedrag met zes nullen.
- Een metaalbewerker in Zaandam levert hoogwaardige onderdelen, onder andere voor chipmachines. Het bedrijf opereert in een zeer competitieve markt met veel overcapaciteit. Bij stilstand is het risico dan ook groot dat de metaalbewerker klanten kwijtraakt aan concurrenten. Als het bedrijf wordt getroffen door een brand die de productie stillegt, is de schade aan het pand gedekt. Maar hoe zit het met de misgelopen omzet? En met de kosten om verloren klanten terug te winnen, als dat überhaupt al mogelijk is?
Bedrijfsschade bestaat uit twee elementen: doorlopende kosten zonder dat daar (voldoende) inkomsten tegenover staan, en het gemis van winst uit de onderneming. Het belang van dat tweede element wordt vaak onderschat, maar winst zorgt dat een ondernemer kan blijven investeren en tegenvallers kan opvangen. Daarom dekt een bedrijfsschadepolis doorgaans de (vaste) lasten en de netto winst, zo lang de schade duurt – met een vooraf bepaalde maximum uitkeringstermijn.
De bedrijfsschade paradox
Sla er een willekeurige Risk Barometer, Risk Survey of Risk Report van de afgelopen jaren op na, en (een vorm van) bedrijfsschadeof business interruption staat vrijwel consequent in de top 3 van wereldwijde risico’s. Dat is niet gek. Bedrijfsschade is verre van nieuw, maar het risico groeit door de toenemende complexiteit en snelle veranderingen in de wereld.
Tegelijkertijd is het een onderbelicht risico. Want hoewel bedrijven – enverzekeringsprofessionals – het een serieus risico vinden, gaat er in de praktijk relatief weinig aandacht uit naar de exacte invulling ervan. Het is een wonderlijke paradox, die deels te verklaren is omdat bedrijfsschade een abstract risico lijkt. Een bedrijfspand dat is beschadigd door brand is heel concreet. Verlies van omzet door stilstand is moeilijker voor te stellen.
De kern van bedrijfsschade
Combineer die abstractie met complexe berekeningen en ingewikkeld jargon – verdienvermogen, verzekerbaar belang, verwachte groei, vaste en variabele kosten – en het duizelt klanten al snel in gesprekken over bedrijfsschade. Het helpt ook niet dat veel van de gebruikte termen net een andere betekenis hebben voor de risico- of verzekeringsprofessional dan voor de ondernemer of financieel directeur. Dit alles maakt dat mensen lastig grip krijgen op de mogelijke bedrijfsschade voor hun onderneming.
Daarom is het goed om stil te staan bij wat de kern van een bedrijfsschadeverzekering: deze maakt het mogelijk om het bedrijf, inclusief de omzet, te herstellen tot het niveau van vóór de schade.
De basis van goede dekking
| Een koekjesfabriek heeft een omzet van 1 miljoen euro, 400.000 euro aan vaste en 300.000 euro aan variabele kosten. De winst bedraagt 300.000 euro. Het verzekerbaar belang kan als volgt berekend worden: Winst + vaste kosten: 300.000 + 400.000 = 700.000 euro Omzet – variabele kosten: 1.000.000 – 300.000 = 700.000 euro |
Het bedrag dat daarvoor nodig is, wordt over het algemeen het verzekerbaar belang genoemd. Het is belangrijk om dat op basis van een gedegen analyse in kaart te brengen – en niet eenvoudigweg een percentage van de omzet te hanteren.
Als het verzekerbaar belang te laag is, krijgt de onderneming bij schade onvoldoende geld om de vaste kosten te betalen en de productie en omzet te herstellen. Maar als het te hoog is, is de premie onnodig hoog. Er is daarom inzicht nodig in twee zaken: 1) welke kosten blijven doorlopen (vaste kosten) en welke vervallen (variabele kosten) bij stilstand? En 2) hoeveel omzet loopt het bedrijf naar verwachting mis bij een stilstand?
Met die gegevens kan het verzekerbaar belang berekend worden. Er zijn twee methoden mogelijk:
Winst + vaste kosten
Omzet – variabele kosten
Beiden methoden moeten hetzelfde resultaat geven, zie het voorbeeld in het kader.
Vaste en variabele kosten
Er is dus inzicht nodig in de vaste en variabele kosten. Kijk daar goed naar: variabele kosten zijn namelijk niet altijd 100% variabel, vast is niet altijd 100% vast en vaak is er een mengvorm. Een aantal voorbeelden:
- Kosten voor grondstoffen zijn variabel. Maar let op als een bedrijf afnameverplichtingen heeft, vaak het geval bij grondstoffen zoals aardappelen, suikerbieten, melk en biomassa. Deze kosten zijn in principe variabel, maar afnameverplichtingen blijven mogelijk doorlopen, ook bij stilstand.
- Loonkosten zijn vast, maar overwerkcomponenten of 0-urencontracten kunnen variabele elementen zijn.
- Kosten voor energie zijn deels variabel, deels vast: het vastrecht op de energierekening is onafhankelijk van het verbruik.
- Uitzendkrachten leveren vaak discussie op: de kosten hiervoor zijn in principe variabel, maar veel productiebedrijven hebben uitzendkrachten nagenoeg permanent in dienst omdat het zo moeilijk is om medewerkers te vinden. Als ze schade hebben, willen ze hen niet kwijt: “anders krijgen we ze nooit meer terug”. In zo’n geval lopen ook de kosten voor inhuur door bij stilstand.
Omzet in de toekomst
Een bedrijfsschadeverzekering dekt altijd de toekomstige inkomsten van een onderneming. Dus als een bedrijf hier interesse in heeft, gaan de gesprekken niet alleen over de cijfers van de afgelopen jaren, maar juist over de toekomst. Heeft een ondernemer groeiambities, wil deze het marktaandeel op peil houden of het bedrijf juist afbouwen? En hoe ziet de markt er uit? Krimpt die, is die stabiel of is het een groeimarkt? Op basis hiervan is in kaart te brengen wat de mogelijke toekomstige omzet is. Wees alert bij zeer snel groeiende bedrijven: hier is het risico op onderverzekering groot. Het is verstandig om bij dit type bedrijven wat vaker een vinger aan de (verzekerings)pols te houden.
Herstel na stilstand
Als een bedrijf stilvalt, gaat het verschillende fasen door: van crisismanagement naar productieherstel tot omzetherstel. Die laatste fase wordt vaak vergeten bij het in kaart brengen van de mogelijke bedrijfsschade, maar hoort er wel degelijk bij. De kernvraag is immers hoe lang een onderneming nodig heeft om terug te keren naar het omzetniveau van vóór de schade.
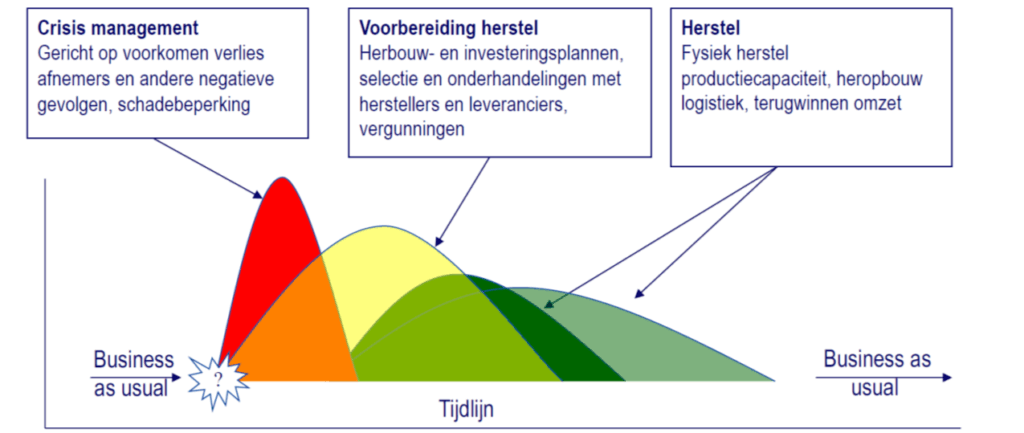
De verschillende fasen na bedrijfsstilstand.
We merken het keer op keer: ondernemers zijn gedreven en inventief. Ze vinden dan ook meestal wel manieren om zowel de productie als de omzet snel al dan niet gedeeltelijk te herstellen, al gaat dat vaak met veel moeite en hoge kosten gepaard. We komen 100% stilstand dan ook zeer zelden tegen.
Zo werd een fabrikant van medische apparatuur getroffen door brand in een van de cleanrooms. De productie kwam stil te liggen, maar het bedrijf slaagde er in – onder andere met hulp van een gepensioneerde medewerker en veel dure tijdelijke krachten – om een tijdelijke cleanroom in te richten en de productie weer handmatig op te starten. Hierdoor werd 70 – 80% van de omzet gered én konden zij klanten behouden.
Vraag dus goed door welke mogelijkheden een bedrijf heeft om de capaciteit (deels) op peil te houden na een schade. Kunnen ze uitwijken naar een andere (interne of externe) locatie of zijn er andere tijdelijke oplossingen mogelijk? Wat kunnen ze doen om klanten en omzet te behouden? En wat is er nodig om klanten na stilstand terug te winnen? Als bedrijven vooraf hebben nagedacht over dit soort zaken, is de kans groter dat de stilstand minder lang duurt en/of minder ingrijpend is.
Schadebeperkende maatregelen helpen
Hiermee raken we gelijk aan een ander belangrijk thema: schadebeperking. Er is een breed scala aan mogelijke maatregelen, die mede afhankelijk zijn van de aard van het bedrijf en de betreffende sector. Een organisatie kan:
- de productieherstelfase verkorten door: de huur van tijdelijke machines, energievoorziening of een tijdelijke productie- of opslaglocatie, productie uit te besteden of extra krachten in te schakelen, en/of snellere levertijden van nieuwe machines en materialen af te kopen;
- de omzetherstelfase verkorten door: goede communicatie met de klanten, reclame of kortingen voor afnemers als de productie weer is opgestart.
| Een bedrijf in voedingsmiddelen heeft vijf vrieshuizen, op verschillende locaties. Als een van de vrieshuizen wordt getroffen door brand, kan het bedrijf de meeste producten aan zijn klanten blijven leveren vanuit de overige vrieshuizen (al is het tegen hogere kosten). |
Preventie en schadebeperking zitten echter ook in andere zakelijke beslissingen. Zo kiezen veel ondernemers haast automatisch voor het vergroten van hun huidige vestiging als ze willen uitbreiden. Dat is bedrijfseconomisch heel efficiënt, maar een enkele vestiging maakt wel kwetsbaar: bij een grote brandschade zijn er geen uitwijkmogelijkheden. Waarom dus niet een tweede locatie, desnoods naast de eerste met 10 meter tussen beide panden? Dat verkleint het bedrijfsschaderisico aanzienlijk.
Zet bedrijfsschade in de spotlight
Bedrijfsschade is onderbelicht. Ten onrechte, want de impact kan groot zijn. We moeten als verzekeringsprofessionals beter over het voetlicht brengen waarom het net zo belangrijk is als materiële schade en klanten helpen om er grip op te krijgen. Dus neem bedrijfsschade mee in het jaargesprek. Laat praktijkvoorbeelden zien waaruit blijkt hoe stilstand miljoenen kan kosten én hoe schade beperkt kan worden. Help klanten bij het in kaart brengen van hun risico’s en het naar boven halen van de juiste gegevens voor de berekening van het verzekerbaar belang. En betrek risk engineers en schade-experts bij complexe gevallen. Ken uw klant is het devies!
Vragen voor het jaargesprek
Voorbereiding:
- In welke branche is het bedrijf actief?
- Welke (impliciete) risico’s gaan daarmee gepaard?
- Is er sprake van een stabiele onderneming met beperkte groei of met een sterke groei(potentie)?
- Welke bruto marge behaalt het bedrijf?
Vragen voor het gesprek zelf:
- De onderneming
- Welke activiteiten zijn het belangrijkst voor het resultaat?
- Waar wordt het geld werkelijk verdiend?
- Welke ontwikkelingen verwacht de onderneming de komende jaren?
- Is sprake van (snelle) groei, uitbreiding, overnames of nieuwe activiteiten?
- Zijn er veranderingen voorzien in productieprocessen of dienstverlening?
- Afhankelijkheden
- Van welke locaties is de onderneming echt afhankelijk?
- Welke leveranciers, klanten of ketenpartners zijn kritisch?
- Zijn er machines of installaties waarvan uitval direct tot stilstand leidt?
- Zijn er grondstoffen of onderdelen met lange levertijden?
- Hoe afhankelijk is de onderneming van IT-systemen, data of automatisering?
- Herstelvermogen
- Welke activiteiten kunnen bij schade worden voortgezet?
- Kan worden uitgeweken naar een andere locatie?
- Kan productie worden uitbesteed aan derden?
- Is er een bedrijfscontinuïteits- of uitwijkplan?
- Is ooit getest of geoefend of deze plannen daadwerkelijk werken?
- Wat verwacht de ondernemer zelf nodig te hebben om weer operationeel te zijn?
- Financiële impact
- Hoe lang kan de onderneming zonder productie of dienstverlening?
- Hoe snel zullen klanten uitwijken naar concurrenten?
- Wat is nodig om klanten na een schade terug te winnen?
- Zijn er afname- of leveringsverplichtingen die doorlopen bij stilstand?
- Welke kosten blijven doorlopen tijdens een onderbreking?
- Welke kosten kunnen daadwerkelijk worden bespaard?
- Verzekerbaar belang en uitkeringstermijn
- Sluit het verzekerbaar belang nog aan bij de huidige onderneming?
- Is rekening gehouden met verwachte groei?
- Wanneer is het belang voor het laatst kritisch beoordeeld?
- Is de uitkeringstermijn voldoende om niet alleen de productie, maar ook de omzet te herstellen?
- Wat gebeurt er als vergunningen, levering van machines of herstart van productie langer duren dan verwacht?
Met dank aan
-
Pieter van Rossum
Head of Underwriting Property -
Marcel Revet
Bedrijfsschade Expert bij Context
Laatste Nieuws
-
 Gepubliceerd op:
-
 Gepubliceerd op:
-
Fleet
-
Liability
-
-
 Gepubliceerd op:
